
Assurance vélo électrique au Canada : êtes-vous vraiment couvert?
La plupart des propriétaires de vélo électrique tiennent pour acquis que leur assurance habitation s’occupe déjà du problème. Techniquement, c’est souvent vrai. Concrètement, la protection réelle tombe fréquemment bien en dessous de la valeur du vélo, un écart que la majorité des gens découvrent seulement après un vol, au pire moment possible pour l’apprendre.
Ce guide explique ce que couvre vraiment votre police actuelle, à quel moment une assurance spécifique devient nécessaire plutôt que recommandée, et comment éviter la surprise la plus coûteuse en assurance vélo électrique.
Votre assurance habitation couvre-t-elle déjà votre vélo électrique
La réponse courte : probablement oui, mais avec des limites. La plupart des polices d’assurance habitation, de copropriété ou de locataire au Canada couvrent un vélo électrique sous la clause des biens meubles, exactement comme vos meubles ou vos vêtements, contre le feu, le vol et le vandalisme.
Cette protection s’applique généralement partout, pas seulement à l’intérieur de votre domicile. Un vol pendant que le vélo est attaché à l’extérieur, ou un dommage pendant le transport sur un support de voiture, reste habituellement couvert par la même police.
Le problème ne se situe pas dans l’existence de la couverture, mais dans son plafond.
Le piège de la sous-limite
Voici le détail que la majorité des propriétaires ignorent jusqu’au jour où ils en ont besoin. Les polices d’assurance habitation imposent presque toujours une sous-limite spécifique pour les vélos, généralement entre 1000 et 3000 dollars, peu importe le montant total de votre couverture de biens personnels.
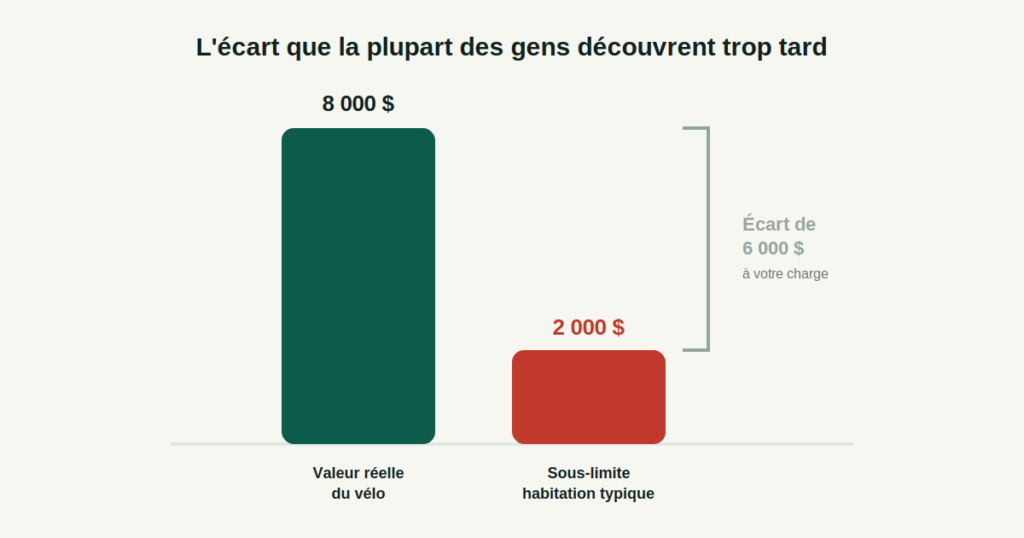
Un vélo électrique de qualité coûte facilement entre 3000 et 12 000 dollars. Si le vôtre se fait voler et que votre police plafonne le remboursement à 2000 dollars, l’écart reste entièrement à votre charge, même si votre couverture globale de biens personnels dépasse largement cette somme.
Selon les données de Vélo Québec, le prix moyen d’un vélo neuf vendu au pays continue d’augmenter, ce qui rend cet écart encore plus probable année après année. Vérifiez la sous-limite précise inscrite à votre contrat plutôt que de présumer une protection adéquate.
Quand une assurance spécifique devient nécessaire
Un vélo électrique qui respecte la définition fédérale, 500 watts de puissance continue maximale et assistance qui se coupe à 32 km/h, reste généralement traité comme un vélo ordinaire par les assureurs, sous réserve de la sous-limite déjà mentionnée. Notre guide complet de la réglementation des vélos électriques par province détaille cette norme fédérale si vous voulez confirmer où se situe votre modèle.
Un modèle qui dépasse ces seuils change complètement l’équation. Plusieurs assureurs exigent alors une police spécifique plutôt qu’un simple ajustement de votre assurance habitation, puisque le véhicule s’approche davantage d’un cyclomoteur ou d’une moto que d’un vélo standard aux yeux du risque assuré.
Au Québec et en Ontario, il devient même possible d’ajouter certains vélos électriques plus puissants directement à votre police d’assurance automobile, particulièrement s’ils sont classés comme cyclomoteur. Notre guide sur le permis moto électrique détaille les seuils de puissance qui déterminent ce genre de classification.
L’usage commercial change complètement l’équation
Si vous utilisez votre vélo électrique pour la livraison ou tout autre usage commercial, votre police habitation standard exclut presque toujours ce type d’utilisation, peu importe la sous-limite habituellement offerte pour un usage personnel.
Les entreprises de livraison exigent parfois leur propre preuve d’assurance avant d’accepter un livreur, une exigence qui prend certains nouveaux venus par surprise. Vérifiez cette obligation directement auprès de la plateforme avant de commencer, plutôt que de découvrir l’absence de couverture après un incident.
Les trois options d’assurance qui s’offrent à vous
La première option reste l’ajustement de votre assurance habitation existante, en augmentant la sous-limite dédiée aux vélos ou en ajoutant un avenant spécifique pour objets de valeur. C’est souvent l’option la plus simple et la moins coûteuse pour un vélo électrique standard.
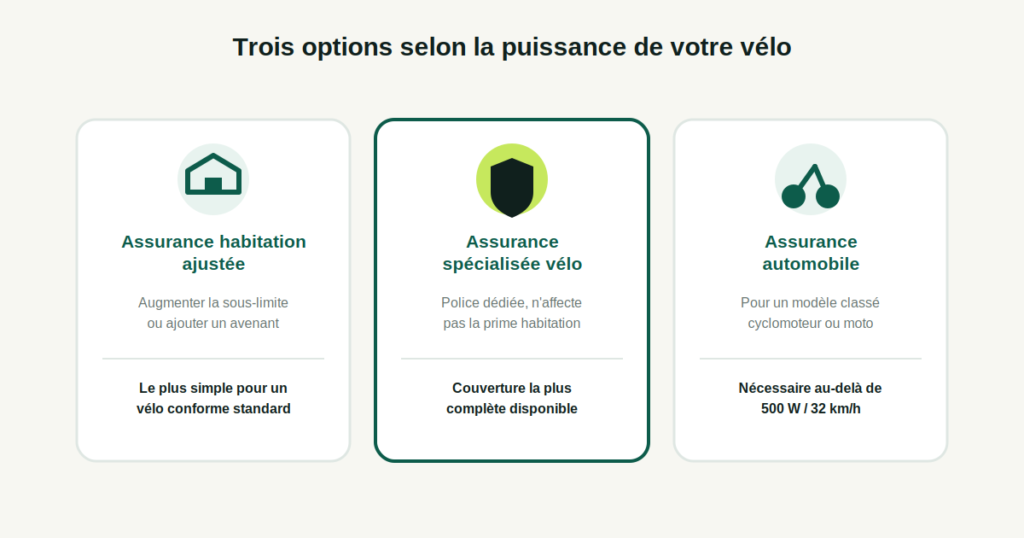
La deuxième option consiste à souscrire une assurance spécialisée pour vélo, offerte par des assureurs comme Velosurance, qui dessert aussi le marché canadien. Ce type de police n’affecte pas votre prime d’assurance habitation existante et couvre généralement le vol, les dommages accidentels et parfois la responsabilité civile de façon plus complète qu’un simple avenant.
La troisième option s’applique aux vélos électriques plus puissants classés comme cyclomoteur ou moto, où l’ajout à votre police d’assurance automobile devient parfois la seule voie logique, avec une couverture de responsabilité civile plus robuste adaptée à ce type de véhicule.
Ce que couvre, et ne couvre pas, une bonne police
Le vol et le vandalisme restent les protections les plus recherchées, avec raison : le vol de vélo demeure extrêmement fréquent dans les grandes villes canadiennes, et le taux de récupération reste très faible une fois le vélo disparu.
La responsabilité civile mérite une attention particulière, souvent négligée. Si vous blessez un piéton ou endommagez la propriété de quelqu’un en circulant, cette protection vous évite une réclamation potentiellement dévastatrice sur le plan financier.
Les dommages accidentels pendant l’usage normal restent parfois exclus des polices habitation de base, un détail à clarifier avant de présumer une couverture complète. Une chute qui endommage le cadre ou la batterie peut donc rester entièrement à vos frais selon les termes exacts de votre contrat.
Comment calculer la bonne limite de couverture
Additionnez la valeur de remplacement réelle de votre vélo, pas son prix d’achat original si vous l’avez depuis plusieurs années. Un modèle plus récent équivalent coûte souvent plus cher que ce que vous avez payé à l’époque.
N’oubliez pas la batterie dans ce calcul, puisqu’elle représente souvent une part importante de la valeur totale et se vole parfois séparément du reste du vélo. Certains assureurs spécialisés couvrent explicitement ce scénario, contrairement à plusieurs polices habitation standards.
Ajoutez aussi la valeur de vos accessoires principaux, cadenas de qualité et système d’éclairage notamment, qui peuvent représenter plusieurs centaines de dollars additionnels facilement oubliés dans le calcul initial.
Que faire immédiatement après un vol
Portez plainte à la police le plus rapidement possible, même si vous doutez de récupérer votre vélo. Le rapport de police reste souvent une exigence obligatoire pour toute réclamation d’assurance, pas une simple formalité administrative.
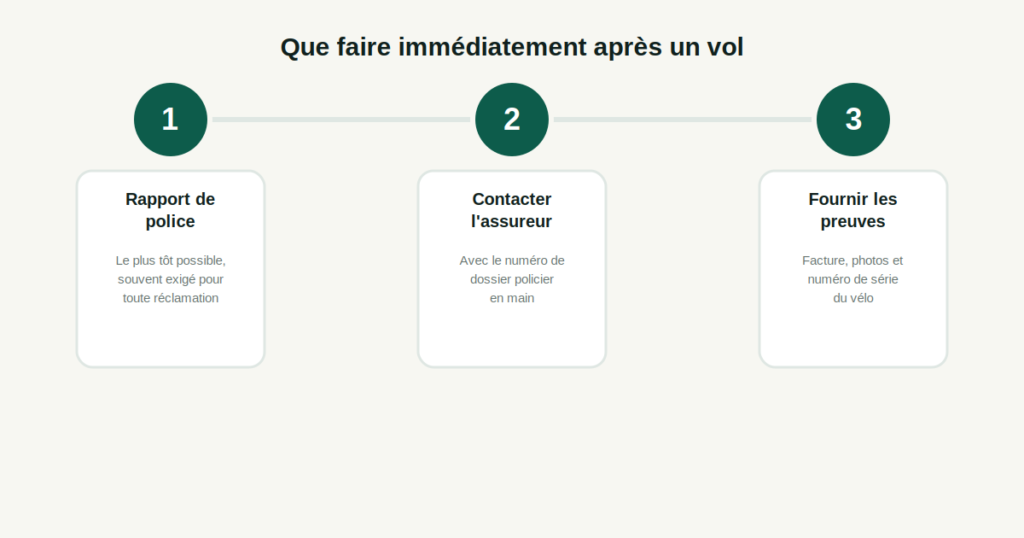
Contactez ensuite votre assureur avec le numéro de dossier policier, votre preuve d’achat et le numéro de série du vélo. Plus votre dossier est complet dès le départ, plus le traitement de la réclamation avance rapidement.
Signalez aussi le vol sur les plateformes de vélos volés de votre région, puisque plusieurs corps policiers et communautés cyclistes surveillent activement ces annonces, avec parfois de bons résultats même après plusieurs semaines.
L’assistance routière, un ajout sous-estimé
Au-delà du vol et des dommages, certains programmes offrent une assistance routière spécifique pour vélo, un service qui vous ramène chez vous avec votre vélo en cas de bris mécanique sur une route accessible aux véhicules de dépannage. CAA-Québec propose ce type de service sous le nom d’Assistance vélo.
Ce n’est pas une nécessité absolue, mais un ajout qui peut sauver une sortie autrement gâchée par un problème mécanique loin de chez vous, particulièrement pertinent pour les cyclistes qui roulent régulièrement sur de longues distances.
Comment économiser sur votre prime
Un cadenas homologué et documenté peut parfois réduire votre prime ou constituer une condition d’admissibilité pour certaines protections contre le vol. Conservez toujours la preuve d’achat et le numéro de série de votre vélo, des informations que votre assureur demandera en cas de réclamation.
Le moment de l’achat d’un nouveau vélo électrique reste le meilleur moment pour renégocier l’ensemble de votre police habitation plutôt que d’ajouter simplement un avenant isolé. Un courtier peut parfois trouver des ajustements ailleurs dans votre contrat qui compensent en partie le coût de la protection additionnelle.
Un réflexe simple avant de fermer ce guide
Sortez votre police d’assurance habitation actuelle et cherchez la sous-limite exacte applicable aux vélos, généralement dans la section des biens personnels ou des objets de valeur. Comparez ce chiffre à ce que coûterait réellement de remplacer votre vélo électrique aujourd’hui, batterie et accessoires compris. Plusieurs assureurs, dont TD Assurance, publient des pages d’information dédiées si vous voulez comparer directement avec votre situation.
Si l’écart vous surprend, un appel de quelques minutes à votre assureur reste souvent tout ce qu’il faut pour corriger la situation, bien avant qu’un vol ne vous force à le découvrir de la pire façon possible.
L’essentiel à retenir
- Votre assurance habitation couvre probablement déjà votre vélo électrique, mais avec une sous-limite souvent insuffisante.
- Un vélo électrique qui dépasse 500 watts ou 32 km/h peut exiger une assurance spécifique plutôt qu’un simple ajustement.
- Comparez toujours la valeur réelle de votre vélo, batterie incluse, à la sous-limite inscrite à votre contrat.
- Une assurance spécialisée pour vélo n’affecte généralement pas votre prime d’assurance habitation existante.
Ces informations restent générales. Consultez toujours votre assureur ou un courtier qualifié pour connaître votre couverture exacte.
Foire aux questions
Suis-je obligé d’assurer mon vélo électrique au Canada?
Non, pas pour un vélo électrique conforme aux normes fédérales standards. L’assurance devient une recommandation forte plutôt qu’une obligation légale, sauf pour les modèles plus puissants classés comme cyclomoteur ou moto dans certaines provinces.
Ma batterie est-elle couverte séparément de mon vélo?
Ça dépend de votre police. Certains assureurs spécialisés couvrent explicitement le vol de la batterie seule, un scénario de plus en plus fréquent, tandis que plusieurs polices habitation standards ne le précisent pas clairement.
Que se passe-t-il si je prête mon vélo électrique à quelqu’un?
Ça varie selon l’assureur. Certaines polices spécialisées couvrent le vélo peu importe qui le conduit, comme si c’était vous, tandis que d’autres limitent la couverture au propriétaire déclaré uniquement.
Une assurance spécialisée coûte-t-elle vraiment plus cher qu’un simple ajustement habitation?
Pas nécessairement pour un vélo de grande valeur. Le coût dépend surtout du niveau de couverture recherché, et une police spécialisée offre souvent plus de protections pour un prix comparable à l’augmentation d’un avenant habitation équivalent.
Mon vélo électrique est-il couvert en dehors du Canada?
Rarement par une police habitation standard canadienne. Vérifiez les limites géographiques précises de votre contrat avant de voyager avec votre vélo, et envisagez une protection voyage distincte si nécessaire.
Comment prouver la valeur de mon vélo lors d’une réclamation?
Conservez toujours votre facture d’achat originale, des photos du vélo, et le numéro de série. Ces documents accélèrent considérablement le traitement d’une réclamation en cas de vol ou de dommage.
Suis-je couvert si j’utilise mon vélo électrique pour la livraison?
Généralement non par une police habitation standard, qui exclut presque toujours l’usage commercial. Vérifiez auprès de votre assureur ou de la plateforme de livraison quelle protection spécifique s’applique à cet usage.
Le franchissement d’une sous-limite annule-t-il toute ma réclamation?
Non, mais le remboursement plafonne au montant de la sous-limite plutôt qu’à la valeur réelle du vélo. Vous recevez donc un paiement partiel plutôt qu’un refus complet de la réclamation.

